Domain ulsd.de kaufen?
Wir ziehen mit dem Projekt
ulsd.de um.
Sind Sie am Kauf der Domain
ulsd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ulsd.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
BUSCH 10029 SPUR 0 Diesel-TankstelleDieseltankstelle für die Betankung von Diesellokomotiven der Staatsbahnen und Privatbahnen. Bausatz mit 3-teiliger Bodenplatte zum Einbau in die Gleisanlage mit Dieseltank, Zapfanlage und Überdachung. Mit Ausschneidebogen. Gleis nicht enthalten. Größe: 225 x 195 mm, 68 mm hoch.80,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
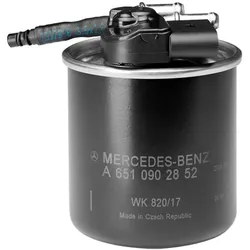
Mercedes-Benz Kraftstoff-Filter Diesel A6510902852Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler Vorgängernummern: A6510901252 / A6510901652HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers189,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
STP Diesel Zusatz Kraftstoff Additiv 200 mlSTP Diesel ZusatzDas STP Diesel Additiv hält das Kraftstoffsystem mit konzentrierter Reinigungskraft sauber.Eine Flasche reicht für eine Tankfüllung von bis zu 60 Liter Treibstoff.Spart Kraftstoff. Für Diesel und Bio-Diesel bestens geeignet.Für eine optimale Leistung sollte ca. alle 1.600 km ein Diesel Zusatz von STP verwendet werden.Inhalt:200 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...4,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
BUSCH 12377 H0 Diesel-TankstelleKleine Dieseltankstelle für Feldbahnen, Steinbrüche, Bergwerke, Ziegeleien, Torfwerke, Bahnhöfe und landwirtschaftliche Betriebe. Mit Zapfsäule und Tank mit Steinsockel. Bausatz. Größe Tank mit Sockel: 20 x 17 mm, Höhe: 20 mm. Zapfsäule: Höhe 21 mm.11,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
BUSCH 1413 H0 Diesel-TankstelleDiesel-Tankstelle für die Betankung von ländlichen Nutzfahrzeugen auf Bauernhöfen, zum Betanken von Diesel-Loks auf Güterbahnhöfen, als Industrietankstelle u.ä. geeignet. Bausatz mit 4 Zapfsäulen, großem Dieseltank, Podest mit Treppenaufgang, Ölfässer, Kanister, Wellblechhütte und Werkzeug.20,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BUSCH 10029 SPUR 0 Diesel-TankstelleDieseltankstelle für die Betankung von Diesellokomotiven der Staatsbahnen und Privatbahnen. Bausatz mit 3-teiliger Bodenplatte zum Einbau in die Gleisanlage mit Dieseltank, Zapfanlage und Überdachung. Mit Ausschneidebogen. Gleis nicht enthalten. Größe: 225 x 195 mm, 68 mm hoch.80,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Kraftstoff-Filter Diesel A6510902852Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler Vorgängernummern: A6510901252 / A6510901652HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers189,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
STP Diesel Zusatz Kraftstoff Additiv 200 mlSTP Diesel ZusatzDas STP Diesel Additiv hält das Kraftstoffsystem mit konzentrierter Reinigungskraft sauber.Eine Flasche reicht für eine Tankfüllung von bis zu 60 Liter Treibstoff.Spart Kraftstoff. Für Diesel und Bio-Diesel bestens geeignet.Für eine optimale Leistung sollte ca. alle 1.600 km ein Diesel Zusatz von STP verwendet werden.Inhalt:200 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...4,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Melonensaft – Vaporist Treibstoff Longfill AromaMelonensaft – Vaporist Treibstoff Longfill Aroma - Fruchtiger MelonengenussEntdecken Sie den erfrischenden Geschmack von saftigen Melonen mit dem Melonensaft – Vaporist Treibstoff Longfill Aroma. Dieses Aroma bringt den süßen, leicht erfrischenden Geschmack verschiedener Melonensorten in eine harmonische Dampferfahrung. Perfekt für alle, die die Süße und Frische von Melonen lieben und sich nach einem angenehmen, fruchtigen Aroma sehnen.GeschmackserlebnisMelonensaft bietet einen ausgewogenen Geschmack, der an einen erfrischenden Mix aus Wassermelonen, Honigmelonen und anderen Melonensorten erinnert. Das Aroma ist süß und saftig, mit einer subtilen, natürlichen Frische, die an einen kühlen Melonensaft an heißen Sommertagen erinnert. Der Geschmack ist nicht zu süß, sondern angenehm und erfrischend, ideal für ein tägliches Dampferlebnis.Einfache AnwendungDas Aroma wird in einer 60 ml Chubby V3 Flasche geliefert, die 10 ml des hochkonzentrierten Aromas enthält. Um das perfekte Dampferlebnis zu erzielen, fügen Sie einfach Ihre bevorzugte Base und, falls gewünscht, NicShots hinzu. Nach dem Auffüllen gut schütteln und die Mischung reifen lassen, um die Aromen vollständig zu entfalten. Diese einfache Handhabung ermöglicht es Ihnen, das Aroma individuell anzupassen und den idealen Melonengeschmack zu genießen.Vielseitiger GenussMelonensaft ist ideal für den täglichen Gebrauch und bietet eine erfrischende Abwechslung. Es passt perfekt zu jeder Gelegenheit, sei es als erfrischender Genuss nach einem langen Tag oder als fruchtiger Begleiter zu einem entspannten Abend. Dieses Aroma ist eine hervorragende Wahl für alle, die sich nach einer frischen, süßen und fruchtigen Dampferfahrung sehnen.Melonensaft – Vaporist Treibstoff Longfill Aroma bietet einen erfrischenden und süßen Melonengeschmack, der für ein fruchtiges Dampferlebnis sorgt. Die natürliche Süße und angenehme Frische der Melonen machen es zur perfekten Wahl für alle, die eine leichte und dennoch geschmackvolle Fruchtnote genießen möchten. Gönnen Sie sich jetzt dieses Aroma und erleben Sie den erfrischenden Geschmack von saftigen Melonen in jeder Dampfsitzung!12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
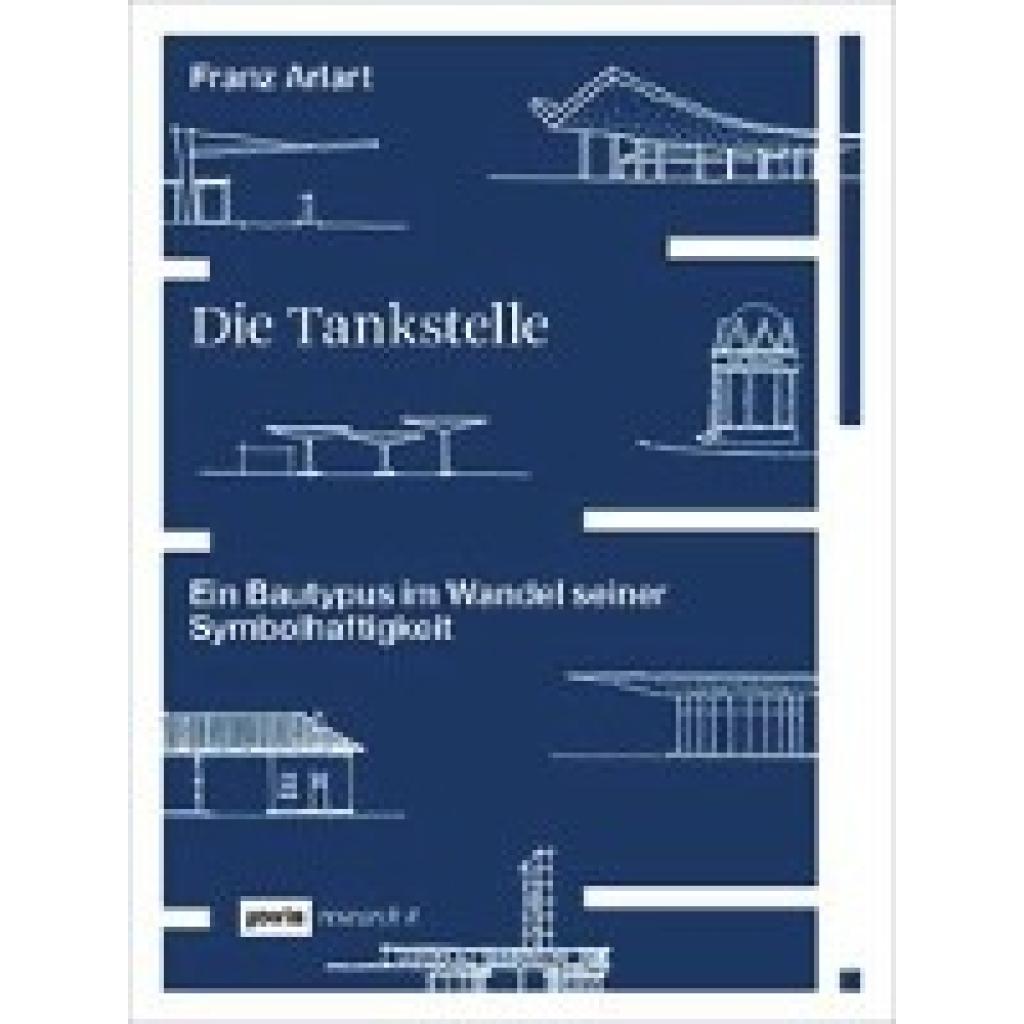
Arlart, Franz: Die TankstelleDie Tankstelle , Ein Bautypus im Wandel seiner Symbolhaftigkeit , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20231004, Produktform: Kartoniert, Autoren: Arlart, Franz, Seitenzahl/Blattzahl: 464, Abbildungen: 612 b/w illustrations, Themenüberschrift: ARCHITECTURE / Buildings / Public, Commercial & Industrial, Keyword: Aral gas station; Architektur; Automobildesign; Baden-Württemberg; Esso gas station; Hans Poelzig; Lothar Götz; Normentankstelle; Olex Tankhaus; Paul Bonatz; Paul Schmitthenner; Purfina Typentankstelle; Reichsautobahn; Reichsautobahntankstelle; Shell gas station; Skovshoved; Stuttgarter Schule; Tankhaus; Tankstellenbau; Typentankstelle; architektonische Symbolik; construction type; corporate design; electric car; filling station; gas station design; historical gas electric charging station; hydrogen station; modernist designs; multifunctional hub; post-fossiles Zeitalter; roof structure; technological change, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Geschichte der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Einzelne Architekten und Architekturbüros, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jovis Verlag GmbH, Verlag: Jovis Verlag GmbH, Verlag: JOVIS Verlag, Länge: 218, Breite: 163, Höhe: 25, Gewicht: 984, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783868597813, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.